Blog

  • 5 Errores Comunes al Comprar un Terreno en la Costa Sur

    5 Errores Comunes al Comprar un Terreno en la Costa Sur

    1. No Verificar el Título Independizado

    Muchos compradores no verifican si el terreno cuenta con título independizado e inscripción en Registros Públicos. Sin esto, tu propiedad podría quedar en una situación legal ambigua.

    2. Ignorar la Zonificación

    Es fundamental confirmar que el terreno esté zonificado para el uso que le quieres dar, ya sea residencial, recreacional o comercial.

    3. No Revisar los Servicios Básicos

    Comprar un lote sin agua, luz o acceso vehicular puede generar sobrecostos inesperados en el futuro. Todos nuestros proyectos cuentan con estos servicios ya instalados.

    4. Dejarse Llevar Solo por el Precio

    Un precio muy bajo puede esconder problemas legales o de infraestructura. Evalúa siempre la relación entre precio, ubicación y respaldo de la empresa desarrolladora.

    5. No Preguntar por el Historial de la Empresa

    Antes de invertir, revisa la trayectoria del desarrollador. En IPUSAC contamos con más de 15 años de experiencia y más de 2000 lotes comercializados, con proyectos completamente saneados.

  • Contado vs. Financiado: ¿Qué te Conviene Más?

    Contado vs. Financiado: ¿Qué te Conviene Más?

    El Descuento por Pago al Contado

    En varios de nuestros proyectos, pagar al contado tiene un descuento directo sobre el precio de lista. Por ejemplo, en NEPTUNO el precio de lista es de US$ 12,000, pero al contado el lote se adquiere desde US$ 11,000: un ahorro directo de US$ 1,000.

    Cuándo Conviene Financiar

    Si no cuentas con el capital completo disponible, financiar te permite acceder al mismo lote sin perder la oportunidad de inversión. En WAKAMA169, por ejemplo, puedes empezar con una inicial del 15% y cuotas desde US$ 380 mensuales.

    Comparación Rápida

    • Al contado: mejor precio final, sin intereses ni cuotas pendientes
    • Financiado: acceso inmediato al lote sin necesidad de todo el capital de golpe

    Nuestra Recomendación

    Evalúa tu flujo de caja actual. Si el descuento al contado es significativo y no compromete tu liquidez, esa suele ser la opción más rentable a largo plazo. Si prefieres mantener liquidez para otros proyectos, el financiamiento directo sin intereses es igual de seguro.

  • Financiamiento Directo Sin Bancos: Así Funciona en IPUSAC

    Financiamiento Directo Sin Bancos: Así Funciona en IPUSAC

    ¿Qué es el Financiamiento Directo?

    El financiamiento directo es un mecanismo de venta en el que el propio vendedor —en este caso IPUSAC— actúa como financista, sin que un banco, una caja municipal o una financiera intervenga en la operación. En lugar de pedir un préstamo hipotecario para pagar el terreno de contado, tú firmas un contrato de compraventa a plazos directamente con la inmobiliaria: pagas una inicial, y el saldo lo cancelas en cuotas mensuales fijas durante el plazo pactado, sin pasar por una evaluación bancaria ni depender de que una entidad financiera apruebe tu préstamo.

    Es un modelo ampliamente usado en el mercado de lotes y terrenos en el Perú, especialmente en proyectos de playa y campo donde el ticket de entrada es más accesible que el de una vivienda terminada. La razón es simple: como el bien no está aún completamente desarrollado (no hay una vivienda construida que hipotecar) y el vendedor mantiene el control sobre el título hasta el pago total, el vendedor puede permitirse asumir el rol que normalmente cumple un banco, ofreciendo condiciones más flexibles a cambio de mantener una garantía real sobre el lote durante el periodo de pago.

    Jurídicamente, este esquema se conoce como compraventa con precio a plazos, regulada en el Código Civil peruano (artículos 1561 y 1562), y es distinta —tanto en su naturaleza como en sus implicancias— de un crédito hipotecario bancario. A continuación te explicamos, con datos reales de nuestros propios proyectos y del mercado financiero peruano, cómo funciona en la práctica, qué garantías tienes como comprador y en qué se diferencia de pedir un préstamo al banco.

    Cómo Funciona en la Práctica: Ejemplos Reales de Nuestros Proyectos

    Cada proyecto de IPUSAC tiene condiciones de financiamiento propias, definidas según la etapa de desarrollo, la ubicación y el tipo de lote. Esto es intencional: no todos los compradores buscan lo mismo, y por eso las cuotas, los plazos y las iniciales varían de un proyecto a otro. Estos son los cuatro esquemas vigentes:

    • ASIA 109: precio de lista US$ 60,000, con cuotas desde US$ 1,667 mensuales, plazo máximo de 3 años (36 meses), inicial de 20% y sin evaluación crediticia. Es el proyecto con el plazo más largo disponible actualmente, pensado para quienes prefieren diluir el pago en cuotas más cómodas durante un periodo mayor.
    • ASIA 99: precio de lista US$ 22,000, cuotas desde US$ 1,833 mensuales, hasta 12 meses para pagar, inicial de 20% y sin evaluación crediticia. Al ser un plazo corto, la cuota mensual es más alta en proporción al precio, pero el periodo total de compromiso financiero es mucho menor.
    • NEPTUNO: precio de lista US$ 12,000, con un precio especial de US$ 11,000 si pagas al contado. Este proyecto no maneja financiamiento en cuotas: es una compra al contado, pensada para quienes buscan construir de inmediato y no necesitan diluir el pago en el tiempo.
    • WAKAMA169: precio de lista US$ 25,000, con precio de preventa al contado de US$ 21,000. Para quienes prefieren financiar, la cuota parte desde US$ 380 mensuales, con un plazo de hasta 3 años (36 meses) y una inicial de apenas 15%, la más baja de los cuatro proyectos.

    Como puedes ver, el denominador común entre ASIA 109, ASIA 99 y WAKAMA169 es que ninguno te pide historial crediticio, boletas de pago, récord en Infocorp ni un aval. La condición para acceder al financiamiento es la inicial (entre 15% y 20% según el proyecto) y la capacidad de sostener la cuota mensual pactada. En NEPTUNO, al no ofrecerse financiamiento en cuotas, el “descuento” viene por otro lado: pagar de contado te ahorra directamente US$ 1,000 sobre el precio de lista.

    La Diferencia de Fondo: Evaluación Crediticia vs. Trato Directo

    Para dimensionar la ventaja práctica del financiamiento directo, hay que entender qué implica pedir un crédito hipotecario en un banco peruano para comprar un terreno.

    1. La evaluación crediticia (Infocorp/Equifax)

    Antes de aprobar cualquier préstamo, los bancos consultan tu historial en las centrales de riesgo. En el Perú, la principal es Equifax, cuyo producto de consulta es popularmente conocido como “Infocorp”. Ahí se registra tu comportamiento de pago: deudas vigentes, créditos cancelados, atrasos, castigos y un puntaje de 0 a 999 (a partir de aproximadamente 650 puntos se considera un perfil favorable para acceder a crédito en buenas condiciones). Si tienes deudas atrasadas, un score bajo, ingresos informales o simplemente no calificas para el monto solicitado, el banco puede rechazar tu solicitud o exigirte un aval, un codeudor o condiciones más estrictas.

    El financiamiento directo de IPUSAC elimina este filtro por completo. No consultamos tu historial crediticio ni tu score; lo único que evaluamos es que puedas cubrir la inicial y sostener la cuota mensual, algo que tú mismo puedes calcular con anticipación sabiendo el monto exacto de cada cuota desde el primer día.

    2. Tiempos de aprobación

    Un crédito hipotecario bancario en el Perú, incluso en los casos más ágiles, involucra evaluación de ingresos, tasación del bien, revisión legal del título, aprobación del comité de riesgos y desembolso: un proceso que habitualmente toma varias semanas. En el financiamiento directo, la “aprobación” es prácticamente inmediata: si cuentas con la inicial, firmas el contrato y separas tu lote en la misma visita o en pocos días.

    3. Tasas de interés bancarias

    Aquí está una de las diferencias más relevantes. Según cifras del mercado hipotecario peruano de 2026, la tasa efectiva anual (TEA) promedio de los créditos hipotecarios en soles ronda entre 7.2% y 7.9% según el banco (Scotiabank alrededor de 7.24%, Interbank 7.65%, BBVA 7.74%, BCP 7.89%). Pero la tasa que realmente refleja el costo del crédito es la TCEA (Tasa de Costo Efectivo Anual), que además del interés incorpora seguros, comisiones de desembolso y gastos notariales y registrales, y puede ser hasta 2 puntos porcentuales más alta que la TEA anunciada. En términos simples: un crédito hipotecario a varios años termina costando, por intereses acumulados, un monto considerablemente mayor al precio original del inmueble, aunque las cuotas mensuales parezcan bajas al inicio.

    4. Seguros obligatorios

    Todo crédito hipotecario en el Perú exige contratar un seguro de desgravamen (que cubre el saldo de la deuda en caso de fallecimiento o invalidez del titular) y, en la mayoría de los casos, un seguro contra todo riesgo o multirriesgo sobre el inmueble. El costo del seguro de desgravamen se calcula sobre el saldo deudor y suele ubicarse entre 0.01% y 0.03% mensual de ese saldo; no es un monto enorme mes a mes, pero se suma durante todos los años del crédito y forma parte de la TCEA final. En el financiamiento directo de IPUSAC no se exige ningún seguro obligatorio para acceder al lote.

    “Sin Intereses” no Significa “Préstamo Gratuito”: la Diferencia que Debes Entender

    Es importante ser honestos sobre este punto, porque genera confusión con frecuencia. Cuando en IPUSAC hablamos de financiamiento “sin intereses”, no nos referimos a que estemos ofreciendo un préstamo bancario con tasa reducida por ley o subsidiada. Nos referimos a algo distinto y más simple: el precio del lote queda fijado desde el momento en que firmas el contrato, y ese precio no varía sin importar si decides pagarlo al contado o distribuido en cuotas dentro del plazo pactado.

    Esto es fundamentalmente distinto a un crédito hipotecario con interés compuesto, donde el banco calcula un interés sobre el saldo pendiente cada mes, de forma que el monto total que terminas pagando durante el plazo del crédito es considerablemente mayor al precio original del bien. En un crédito a tasa compuesta, mientras más largo es el plazo, más intereses pagas en términos absolutos, porque cada cuota está compuesta por una parte de capital y una parte de interés que se recalcula sobre el saldo restante.

    En el esquema de IPUSAC, el precio pactado se divide entre el número de cuotas del plazo elegido, sin aplicar una tasa de interés compuesta adicional sobre el saldo. Por ejemplo, en ASIA 109 el precio de US$ 60,000 menos la inicial del 20% (US$ 12,000) deja un saldo de US$ 48,000, que dividido en las cuotas del plazo de 36 meses da el monto de cuota informado. No hay una tasa que se recalcule mes a mes sobre el saldo pendiente como ocurre en la banca. Esa es la diferencia real entre “financiamiento sin intereses” y un préstamo hipotecario tradicional, y es la razón concreta por la que, en la mayoría de los casos, termina siendo más económico financiar directamente con el vendedor que financiar con un banco a plazos similares, sobre todo en montos y periodos como los de nuestros proyectos (hasta 3 años), donde el efecto acumulado del interés compuesto bancario sería significativo si se tratara de un crédito hipotecario convencional.

    Dicho esto, la contrapartida honesta es esta: el financiamiento directo de vendedor no es un producto financiero regulado por la SBS ni sujeto a las mismas normas de transparencia de tasas que un banco. No existe una “tasa de interés” que comparar en una hoja de cotización porque no se aplica una; lo que existe es un precio fijo y un cronograma de pagos. Esto significa que la responsabilidad de comparar el costo total frente a otras alternativas —incluyendo un eventual crédito hipotecario— recae en el comprador, y es una decisión que conviene evaluar con calma antes de firmar, considerando el plazo, el monto de la inicial y tu capacidad real de pago mensual.

    ¿Qué Pasa si Dejas de Pagar una Cuota? El Marco Legal en el Perú

    Este es un punto que todo comprador debe conocer antes de firmar un contrato de compraventa a plazos, y en IPUSAC preferimos explicarlo con claridad en vez de dejarlo en letra pequeña.

    El Código Civil peruano regula específicamente este supuesto en su artículo 1561: cuando el precio de un bien se pacta en armadas o cuotas, si el comprador deja de pagar tres cuotas, sucesivas o no, el vendedor tiene dos caminos posibles: pedir la resolución del contrato (es decir, dejarlo sin efecto) o exigir el pago inmediato del saldo total, dando por vencidas todas las cuotas pendientes. La ley no obliga al vendedor a resolver el contrato ante el primer atraso; el comprador tiene un margen antes de que la situación derive en una resolución.

    El artículo 1562 complementa esta norma y es igual de relevante: originalmente, el Código permitía que las partes pactaran que, si el comprador ya había pagado una parte importante del precio, el vendedor perdía el derecho a resolver el contrato y solo podía exigir el saldo pendiente, protegiendo así al comprador que ya había avanzado gran parte del pago. Sin embargo, ese régimen fue modificado por la Ley N° 27420, y desde entonces el vendedor conserva la facultad de optar por la resolución del contrato aunque el comprador haya pagado más del 50% del precio, salvo que las partes hayan pactado expresamente algo distinto en el contrato. En la práctica, esto refuerza la importancia de leer con atención las cláusulas de resolución de cualquier contrato de compraventa a plazos antes de firmarlo, sea con IPUSAC o con cualquier otro vendedor.

    En términos prácticos y dentro de nuestras políticas comerciales, un atraso puntual en una cuota no implica la pérdida automática del lote ni del dinero ya invertido: existen plazos de gracia y la posibilidad de regularizar el pago. La resolución del contrato es un escenario que se activa ante un incumplimiento sostenido, no ante una demora aislada, y siempre se comunica formalmente al comprador antes de ejecutarse. Aun así, recomendamos a todo comprador leer su contrato con detenimiento y, si tiene dudas, consultarlas directamente con su asesor antes de firmar.

    ¿Cuándo se Transfiere Formalmente la Propiedad?

    Esta es, junto con la anterior, la pregunta legal más importante para cualquier comprador que evalúa un esquema de pago en cuotas. La respuesta correcta tiene dos capas: la civil (el consenso entre las partes) y la registral/práctica (la inscripción del título a tu nombre).

    El sistema peruano de transferencia de bienes inmuebles es, en principio, consensual: el solo acuerdo de voluntades entre comprador y vendedor sobre el bien y el precio genera, civilmente, la obligación de transferir la propiedad. Sin embargo, en un contrato de compraventa a plazos como el que ofrecemos, es una práctica estándar y prudente del mercado —y así se establece en el contrato— que la independización registral del lote y la entrega formal del título de propiedad a tu nombre en SUNARP se realicen una vez cancelado el 100% del precio pactado. Esto funciona, en esencia, como una garantía recíproca: protege al vendedor mientras el comprador termina de pagar, y protege al comprador porque el lote queda reservado exclusivamente para él durante todo el periodo de pago, sin que pueda venderse a un tercero.

    Durante el periodo de pago en cuotas, el comprador de IPUSAC recibe:

    • Un contrato de compraventa a plazos firmado, que establece el precio total, el cronograma de pagos, el lote específico asignado (con su ubicación exacta dentro del proyecto) y las condiciones de resolución, dándote respaldo legal exigible desde el primer pago.
    • La reserva formal del lote a tu nombre, lo que impide que ese mismo terreno sea ofrecido o vendido a otro comprador mientras cumples con tus pagos.
    • Cronogramas de pago claros con fechas y montos definidos desde el inicio, sin cargos ocultos ni recálculos posteriores del precio.
    • La escritura pública e inscripción registral (independización) del lote a tu nombre en SUNARP al completar el 100% del pago, momento en el que te conviertes en el titular registral pleno, con tu propia partida registral independiente del terreno matriz.

    Es un esquema equivalente, en su lógica, al de cualquier compraventa a plazos entre privados regulada por el Código Civil: la propiedad plena y su inscripción quedan condicionadas al pago completo, mientras que tus derechos como comprador —la reserva del lote y el cronograma pactado— quedan protegidos contractualmente desde la firma.

    Financiamiento Directo vs. Crédito Hipotecario: Resumen Comparativo

    Para cerrar la comparación de forma concreta, así se ven las diferencias principales entre ambos caminos para adquirir un terreno en el Perú:

    • Evaluación crediticia: un banco revisa tu historial en Equifax/Infocorp y tu score (idealmente sobre 650 puntos); IPUSAC no solicita ni consulta tu historial crediticio.
    • Tiempo de aprobación: un crédito hipotecario bancario toma semanas entre evaluación, tasación y desembolso; el financiamiento directo se formaliza en días, a veces en la misma visita.
    • Costo financiero: los créditos hipotecarios en soles tienen TEA promedio de 7.2% a 7.9% (TCEA hasta 2 puntos más, por seguros y comisiones); el financiamiento directo de IPUSAC no aplica una tasa de interés compuesta sobre el saldo, sino que fracciona un precio ya fijado.
    • Seguros obligatorios: los bancos exigen seguro de desgravamen y, en la mayoría de casos, seguro multirriesgo del inmueble; IPUSAC no exige seguros para financiar tu lote.
    • Documentación requerida: un banco pide boletas de pago, declaraciones de renta, estados de cuenta y en muchos casos avales; IPUSAC solo requiere tus documentos de identidad y el pago de la inicial.
    • Transferencia de propiedad: en ambos casos la inscripción registral definitiva ocurre al culminar el pago total (en el crédito hipotecario, cuando cancelas el préstamo al banco; en el financiamiento directo, cuando culminas las cuotas con IPUSAC), pero el proceso para llegar ahí es sustancialmente más simple con financiamiento directo.

    ¿Para Quién es el Financiamiento Directo?

    Este esquema resulta especialmente útil para quienes trabajan de manera independiente o informal y no pueden sustentar ingresos fijos ante un banco, para quienes ya tienen otras deudas registradas que dificultarían una aprobación bancaria, para quienes buscan invertir con rapidez sin esperar semanas de trámites, o simplemente para quienes prefieren un trato directo y sin letra pequeña con el vendedor. También es una opción atractiva para inversionistas que buscan diversificar sin comprometer su capacidad de endeudamiento bancario, que suele reservarse para la compra de vivienda propia.

    Si, en cambio, prefieres explorar la vía bancaria —por ejemplo, porque buscas un plazo mucho más largo que los 3 años que ofrecemos en financiamiento directo, o porque cuentas con un perfil crediticio sólido y buscas comparar tasas— en IPUSAC también podemos orientarte para trabajar con entidades financieras aliadas. La decisión entre una vía u otra depende de tu situación particular: tu capacidad de pago mensual, tu horizonte de tiempo y tu perfil crediticio.

    Conclusión

    El financiamiento directo sin bancos es, en esencia, un acuerdo de compraventa a plazos entre tú e IPUSAC, respaldado por el Código Civil peruano, que elimina la evaluación crediticia, los tiempos de espera bancarios, los seguros obligatorios y el interés compuesto propios de un crédito hipotecario. A cambio, te compromete a un cronograma de pagos claro desde el inicio, con la reserva de tu lote garantizada durante todo el proceso y la titularidad registral formalizada al completar el 100% del pago. Conocer cómo funciona —incluyendo qué ocurre si te atrasas y cuándo se inscribe realmente la propiedad a tu nombre— te permite tomar una decisión informada, sin sorpresas, sobre cuál de los cuatro proyectos y planes de pago se ajusta mejor a tu presupuesto y tus objetivos de inversión.
  • WAKAMA169: Preventa con Descuento Especial en San Vicente de Cañete

    WAKAMA169: Preventa con Descuento Especial en San Vicente de Cañete

    Nuestro Proyecto Más Reciente

    WAKAMA169 se ubica en el km 169 de la Panamericana Sur, en San Vicente de Cañete, a 20 minutos de Cerro Azul y a 20 minutos de Chincha. Es nuestro proyecto con el diseño arquitectónico más moderno, pensado para las familias de hoy.

    Beneficios de la Preventa

    • Descuento especial por preventa: desde US$ 21,000 al contado (precio de lista US$ 25,000)
    • Hasta 3 años para pagar, con cuotas desde US$ 380 e inicial del 15%
    • Sin evaluación crediticia ni bancos de por medio
    • Lotes desde 250m², más amplios que nuestros otros proyectos

    Amenidades

    WAKAMA169 contará con Casa Club para eventos, sala multieventos, áreas verdes, cerco perimétrico y seguridad permanente, además de pistas asfaltadas y servicios básicos instalados desde el inicio.

    Por qué invertir ahora

    Al estar en etapa de preventa, WAKAMA169 ofrece los precios más bajos que tendrá en su ciclo de vida. A medida que avance la construcción de la infraestructura, el valor de los lotes se irá ajustando al alza.

  • NEPTUNO: El Proyecto Premium de IPUSAC en Cerro Azul

    NEPTUNO: El Proyecto Premium de IPUSAC en Cerro Azul

    El Proyecto Premium del Sur

    NEPTUNO está ubicado en el km 129.8 de la Panamericana Sur, en Cerro Azul, con acceso directo a la playa a tan solo 2 kilómetros. Es nuestro proyecto más exclusivo, pensado para quienes buscan amplitud, tranquilidad y una ubicación premium.

    Amenidades Destacadas

    • Lotes amplios desde 141m² hasta 600m²
    • Pórtico de ingreso y cerco perimétrico de seguridad
    • Título independizado con construcción inmediata
    • Agua y luz instalados, condominio pet friendly

    Modalidad de Compra

    NEPTUNO se maneja bajo un esquema especial: el precio de lista es de US$ 12,000, pero al contado el lote se adquiere desde US$ 11,000, sin financiamiento adicional. Es ideal para quienes cuentan con el capital disponible y buscan cerrar la compra de forma inmediata.

    ¿Para quién es NEPTUNO?

    Recomendamos este proyecto a inversionistas que priorizan la exclusividad y el acceso directo a la playa, y que prefieren evitar procesos de financiamiento a largo plazo.

  • ASIA 99: La Oportunidad Consolidada a un Minuto del Boulevard

    ASIA 99: La Oportunidad Consolidada a un Minuto del Boulevard

    Un Proyecto ya Consolidado

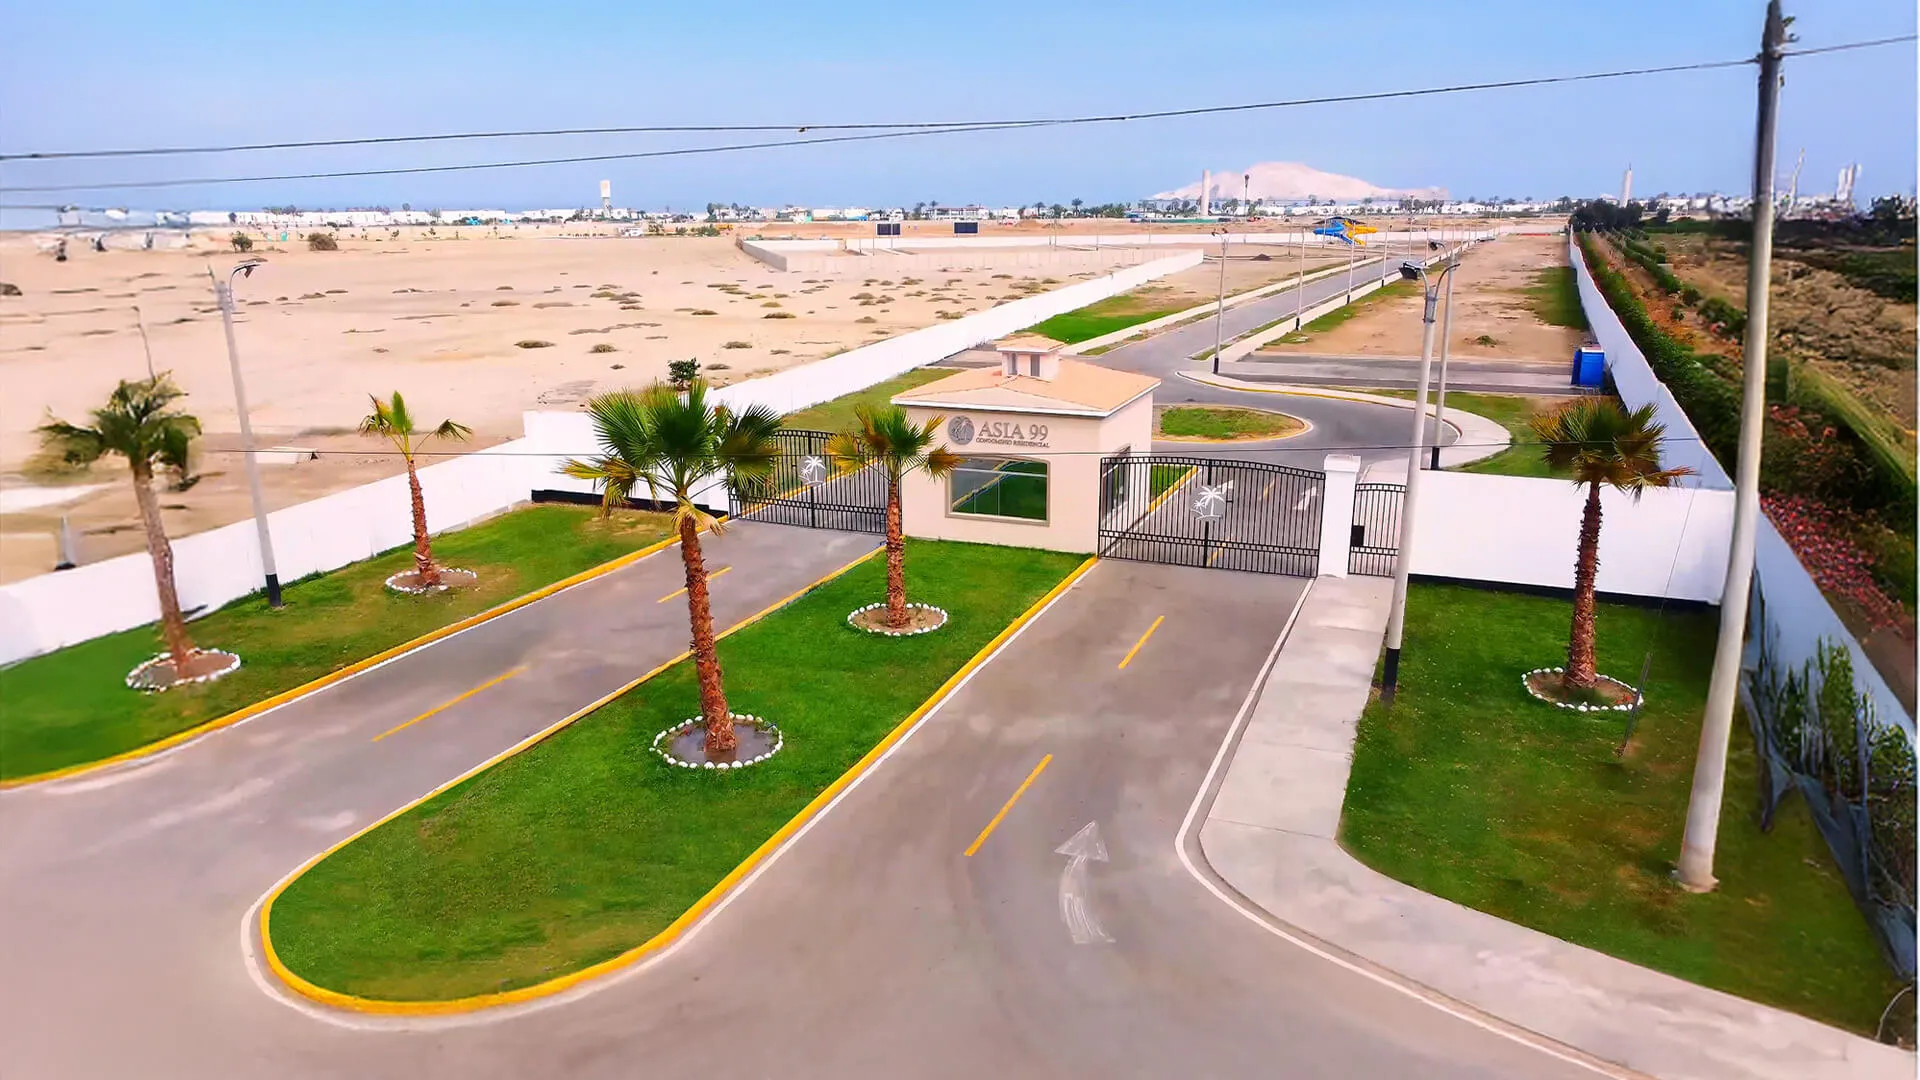
    A diferencia de un proyecto en preventa, ASIA 99 ya cuenta con infraestructura completa: pistas asfaltadas, servicios básicos instalados y una comunidad activa de propietarios. Está ubicado en el km 99 de la Panamericana Sur, a solo 1 minuto del Boulevard de Asia.

    Ventajas de Comprar en un Proyecto Consolidado

    • Menor riesgo: la infraestructura ya está construida y operativa
    • Plusvalía inmediata por la cercanía a la zona comercial
    • Cancha deportiva, cerco perimétrico y seguridad 24/7 ya en funcionamiento

    Precio y Financiamiento

    Los lotes desde 141m² parten de US$ 22,000, con hasta 12 meses para pagar, inicial del 20% y descuento especial si decides pagar al contado. Todo el financiamiento es directo, sin bancos ni evaluación crediticia.

    Conclusión

    Para quienes buscan una inversión con menor tiempo de espera y alta demanda comprobada, ASIA 99 sigue siendo una de nuestras mejores alternativas en el sur de Lima.

  • ASIA 109: Lotes Exclusivos con Vista al Mar en el Km 109

    ASIA 109: Lotes Exclusivos con Vista al Mar en el Km 109

    Ubicación Privilegiada

    ASIA 109 se ubica en el kilómetro 109 de la Panamericana Sur, a solo 5 minutos del Boulevard de Asia. Esta cercanía a la zona comercial y de restaurantes más importante del sur de Lima lo convierte en uno de nuestros proyectos más solicitados.

    Características del Proyecto

    • Lotes desde 141m² hasta 500m²
    • Título independizado con inscripción inmediata al registro público
    • Agua y luz instalados, pistas asfaltadas
    • Seguridad 24/7 con cerco eléctrico
    • Condominio pet friendly

    Inversión y Financiamiento

    El precio de los lotes en ASIA 109 comienza en US$ 60,000 al contado, con inicial desde 20% y plazos de hasta 3 años sin necesidad de evaluación crediticia. El terreno queda libre de cargas y gravámenes, listo para construcción desde el momento de la compra.

    ¿Por qué elegir ASIA 109?

    Además de su cercanía a la playa, el proyecto cuenta con acceso vehicular amplio y áreas verdes de esparcimiento, ideal tanto para quienes buscan su casa de playa como para quienes invierten pensando en la plusvalía de la zona.

  • Guía Completa: Cómo Elegir el Terreno Ideal para tu Inversión

    Guía Completa: Cómo Elegir el Terreno Ideal para tu Inversión

    Introducción

    Comprar un terreno es una de las decisiones financieras más importantes que puede tomar una familia peruana. A diferencia de un departamento o una casa, un lote de tierra ofrece flexibilidad, menor costo de entrada y un potencial de valorización a largo plazo, pero también implica riesgos particulares que no siempre se explican con claridad: problemas de saneamiento legal, terrenos sin habilitación urbana, servicios básicos inexistentes o vendedores que solo transfieren “derechos” o “posesión” en lugar de propiedad inscrita. En esta guía actualizada te explicamos, paso a paso y con criterios reales usados por compradores e inversionistas en el mercado peruano, qué debes evaluar antes de firmar cualquier compromiso de compra, qué documentos exigir y qué señales de alerta indican que un terreno puede traer más problemas que beneficios.

    1. Ubicación y accesibilidad: el punto de partida de toda inversión

    La ubicación sigue siendo el factor que más pesa en la decisión de compra y en la proyección de valorización de un terreno. No se trata solo de “dónde está”, sino de qué tan bien conectado está hoy y qué tan bien lo estará en los próximos años.

    Qué revisar en la ubicación

    • Accesibilidad vial: comprueba si el acceso es por vía asfaltada o trocha, cuánto tiempo toma llegar desde la Panamericana u otra vía principal, y si ese acceso es transitable todo el año.
    • Cercanía a centros de servicio: la distancia a boulevares, centros comerciales, postas de salud, colegios y comisarías influye directamente en la calidad de vida y en la facilidad de reventa o alquiler futuro.
    • Entorno y desarrollo circundante: observa si existen otros proyectos consolidados cerca, obras públicas en curso o anunciadas, y si la zona muestra signos de crecimiento ordenado o, por el contrario, de abandono.
    • Riesgos naturales: verifica que el terreno no esté en zona de quebrada, cauce, franja marginal de río o área con antecedentes de inundación, ya que esto puede limitar la habilitación y encarecer cualquier construcción futura.

    En el sur de Lima, distritos como Asia, Cerro Azul y San Vicente de Cañete concentran hoy buena parte de la demanda por su cercanía a la Panamericana Sur, la consolidación del Boulevard de Asia como polo comercial y gastronómico, y la llegada progresiva de más servicios e infraestructura vial. Esa combinación de accesibilidad y desarrollo activo es justamente lo que un comprador informado debe buscar al evaluar cualquier zona.

    2. Saneamiento legal: la base de una inversión segura

    Ningún terreno, por más atractivo que parezca en precio o ubicación, vale la pena si su situación legal no está clara. Esta es, con frecuencia, la parte que los compradores primerizos menos revisan y la que más problemas genera después.

    Título independizado vs. “derechos” o “separación”

    Uno de los errores más comunes es confundir la compra de un lote con título independizado con la compra de “derechos” o una simple “separación” sobre un terreno matriz. La diferencia es fundamental:

    • Título independizado: significa que el lote ya pasó por el proceso municipal de subdivisión (aprobación de habilitación urbana o subdivisión) y luego fue inscrito en SUNARP como una unidad registral propia, con su propia partida registral. Esto te convierte en propietario de un predio individualizado, con número de partida propio, que puedes hipotecar, heredar o vender sin depender de terceros copropietarios.
    • Derechos o separación sobre un terreno matriz: en muchos casos, lo que se vende es solo un porcentaje de acciones y derechos sobre un terreno más grande que todavía no ha sido subdividido ni independizado. En la práctica, no eres dueño de un lote específico, sino copropietario de todo el terreno junto con otras personas, lo que puede derivar en años de trámites, conflictos entre copropietarios o, en el peor de los casos, la imposibilidad de inscribir tu lote de forma individual.

    La independización es el acto registral por el cual se abre una partida propia para cada lote resultante de una subdivisión, una vez que el municipio aprobó la subdivisión o habilitación urbana correspondiente. Solo cuando ese proceso está completo puedes exigir una partida registral individual a tu nombre.

    Documentos que debes pedir siempre

    • Partida registral (SUNARP) del lote específico —no del terreno matriz— para confirmar que existe como unidad independiente y a nombre de quien te vende.
    • Certificado de gravamen o certificado registral inmobiliario (CRI), que confirma si el predio está libre de hipotecas, embargos, medidas judiciales u otras cargas.
    • Certificado de parámetros urbanísticos y edificatorios, emitido por la municipalidad distrital, que indica la zonificación, los usos permitidos y las condiciones normativas vigentes para ese predio. Este documento tiene una vigencia limitada (36 meses), por lo que siempre debes verificar que esté actualizado y no el que se usó cuando se lanzó el proyecto.
    • Documento de identidad y poderes del vendedor, para confirmar que la persona que firma tiene facultad legal para transferir la propiedad.

    El riesgo del tráfico de tierras

    El tráfico de tierras —la ocupación, apropiación o comercialización ilegal de terrenos— sigue siendo un problema real en varias zonas del país. Comprar la “posesión” de un terreno no es lo mismo que comprar la propiedad: la posesión es el hecho material de ocupar un predio, pero no equivale a un derecho inscrito en SUNARP. Quien te vende solo posesión no te transfiere un derecho protegido legalmente, sino un riesgo, porque cualquier tercero con un título formal inscrito puede reclamar el terreno judicialmente y ganar. Un mismo lote informal puede incluso haber sido “vendido” varias veces a distintas personas, ya que sin inscripción registral no existe un control único y verificable de propiedad.

    Para reducir ese riesgo, una práctica recomendada es solicitar un bloqueo registral en SUNARP inmediatamente después de firmar la minuta de compraventa: esto reserva tu posición por 60 días y advierte a terceros que existe una operación de compraventa en curso sobre ese predio. Aun así, la mejor protección sigue siendo comprar únicamente terrenos que ya cuentan con partida registral individual e independizada, y de preferencia hacerlo acompañado de asesoría legal.

    3. Servicios básicos: la diferencia entre un terreno listo y una promesa

    Uno de los aspectos que más confusión genera es la diferencia entre servicios “instalados” y servicios “proyectados”. Un terreno puede anunciarse con agua, luz y pistas, pero eso no siempre significa que ya existan físicamente en el lote.

    Qué preguntar antes de comprar

    • ¿Los servicios ya están instalados o solo están planificados? Pide ver las redes de agua potable, electricidad y pistas en el propio terreno, no solo en los planos o en la etapa de preventa del proyecto.
    • ¿El terreno cuenta con habilitación urbana aprobada? La habilitación urbana es el proceso formal, autorizado por la municipalidad, que convierte un terreno rústico en uno apto para vivienda, dotándolo de agua, desagüe, electricidad, pistas y veredas. Sin este proceso, aunque exista un poste de luz cerca, el predio puede seguir siendo legalmente rústico y no apto para construir.
    • ¿Qué entidad presta cada servicio? Confirma si el suministro de agua y luz proviene de una red pública formal (empresa de agua potable, empresa eléctrica concesionaria) o de conexiones informales que pueden no ser sostenibles ni legales a largo plazo.

    Comprar en zonas sin habilitación urbana es una de las causas más frecuentes de conflictos entre compradores y vendedores: cuando el trámite de habilitación no se ha completado, los propietarios no pueden formalizar del todo su predio ni acceder de forma garantizada a los servicios públicos, incluso años después de la compra.

    4. Topografía y características físicas del lote

    Más allá de la ubicación y la legalidad, las condiciones físicas del terreno influyen directamente en el costo de construir y en su valor futuro.

    • Pendiente del terreno: un lote relativamente plano suele requerir menos movimiento de tierras y nivelación, lo que reduce costos si planeas construir. Terrenos con pendientes muy pronunciadas pueden encarecer significativamente cualquier proyecto.
    • Forma y frente del lote: lotes regulares, con buen frente hacia la vía de acceso, suelen tener mejor liquidez de reventa que lotes muy irregulares o “en cuchillo”.
    • Tipo de suelo: en zonas de playa o cercanas al mar, es recomendable conocer la composición del suelo (arenoso, rocoso, etc.), ya que puede afectar tanto la cimentación como el costo de una futura edificación.
    • Área real versus área ofertada: siempre que sea posible, verifica el área del lote en el plano perimétrico registrado y, de ser factible, con una medición en campo, para confirmar que coincide con lo ofrecido comercialmente.

    5. Financiamiento y forma de pago

    La forma en que se estructura el pago de un terreno también forma parte de la evaluación de riesgo de la inversión. En el mercado peruano existen distintas modalidades, y no todas ofrecen el mismo nivel de seguridad para el comprador.

    • Pago al contado: suele venir acompañado de mejores precios o descuentos, pero exige tener el capital disponible de inmediato.
    • Crédito hipotecario bancario: requiere evaluación crediticia, historial financiero y, en muchos casos, que el terreno ya esté saneado e independizado, ya que los bancos no financian lotes con problemas legales.
    • Financiamiento directo de la inmobiliaria: permite fraccionar el pago en cuotas pactadas directamente con la empresa vendedora, generalmente sin pasar por una evaluación crediticia bancaria, lo que agiliza el acceso a la compra para quienes no cuentan con historial crediticio extenso o prefieren evitar los tiempos y requisitos de un banco.

    Sea cual sea la modalidad elegida, es clave que el compromiso de pago quede respaldado en un contrato claro, que especifique el cronograma de cuotas, las condiciones de mora y el momento en que se realizará la transferencia de la propiedad a tu nombre.

    6. Proyección de crecimiento y plusvalía de la zona

    Un terreno bien ubicado y saneado no solo sirve para vivir o construir: también es un activo que puede valorizarse con el tiempo. Para estimar ese potencial, conviene observar señales concretas de crecimiento en la zona:

    • Consolidación comercial: la presencia y expansión de zonas comerciales, restaurantes y servicios (como el Boulevard de Asia) suele anticipar mayor demanda y flujo de visitantes en la zona.
    • Nuevos proyectos inmobiliarios: cuando distintas empresas inmobiliarias empiezan a lanzar proyectos en un área determinada, generalmente es porque identificaron potencial de crecimiento sostenido.
    • Mejoras en infraestructura vial: ampliaciones de vías, nuevos accesos o mantenimiento de carreteras existentes facilitan la conectividad y suelen impulsar el interés por la zona.
    • Dinamismo del mercado regional: el sur de Lima, particularmente Asia, Cerro Azul y San Vicente de Cañete, se ha consolidado como una de las zonas con mayor actividad de compraventa de terrenos fuera de la capital, impulsada tanto por la demanda de segunda vivienda de playa como por inversionistas que buscan rentabilidad a mediano plazo.

    Ninguna proyección de plusvalía está garantizada, pero comprar en zonas con habilitación urbana consolidada, servicios instalados y crecimiento comercial activo reduce sustancialmente el riesgo frente a terrenos aislados, sin desarrollo cercano y sin planes concretos de infraestructura.

    Señales de alerta: cómo identificar un terreno problemático

    Antes de comprometer tu dinero, revisa si el terreno que te ofrecen presenta alguna de estas señales de alerta. Cualquiera de ellas debería hacerte pausar la negociación hasta resolver la duda:

    • Te ofrecen solo “derechos” o “posesión”, no un título inscrito: si el vendedor no puede mostrar una partida registral independizada a su nombre, no estás comprando propiedad, sino un riesgo legal.
    • El precio es notablemente más bajo que el de la zona: un precio muy por debajo del mercado en una zona con proyectos consolidados suele ser indicio de un problema oculto: falta de saneamiento, superposición de áreas o litigios pendientes.
    • No existe certificado de parámetros urbanísticos vigente o zonificación clara: sin este documento actualizado, no hay garantía de qué se puede construir ni bajo qué condiciones.
    • El vendedor presiona para firmar rápido sin revisar documentos: la urgencia injustificada es una táctica común para evitar que el comprador verifique la situación legal real del predio.
    • No hay habilitación urbana ni servicios instalados, solo la promesa de que “llegarán pronto”: sin fecha ni compromiso contractual claro, esa promesa puede no cumplirse nunca.
    • El terreno matriz tiene múltiples copropietarios y no hay subdivisión aprobada: esto puede significar años de trámites antes de obtener un título individual, o incluso la imposibilidad de lograrlo si no hay acuerdo entre todos los copropietarios.
    • No es posible verificar la partida registral en SUNARP: si el vendedor evita compartir el número de partida o los datos no coinciden al consultarlos, es una alerta grave.
    • Existen denuncias, letreros de invasión o disputas visibles en el terreno o zonas cercanas: son indicios de conflictos de tráfico de tierras que pueden involucrar también al lote que te interesa.

    Ante cualquiera de estas señales, lo recomendable es exigir la documentación completa, consultar directamente en SUNARP y, de ser posible, contar con asesoría legal antes de firmar cualquier documento o entregar dinero.

    Cómo los proyectos de IPUSAC cumplen estos criterios

    Toda esta guía tiene un propósito práctico: ayudarte a distinguir un terreno seguro de uno riesgoso. En IPUSAC estructuramos nuestros proyectos para que cumplan, desde el inicio, con los criterios que acabamos de revisar.

    • ASIA 109: ubicado en el kilómetro 109 de la Panamericana Sur, a 5 minutos del Boulevard de Asia, con lotes desde 141 m² con título independizado e inscripción en registros públicos, agua y luz instalados, y pistas asfaltadas.
    • ASIA 99: un proyecto ya consolidado, con infraestructura completa y alta demanda, lo que reduce la incertidumbre típica de terrenos en zonas todavía en desarrollo.
    • NEPTUNO: condominio de playa en Cerro Azul, con acceso directo al mar a solo 2 km, en una de las zonas del sur de Lima con mayor dinamismo inmobiliario actual.
    • WAKAMA169: proyecto en San Vicente de Cañete, con diseño moderno y en etapa de preventa, ideal para quienes buscan entrar a una zona en crecimiento desde el inicio de su consolidación.

    En los cuatro casos, el terreno se entrega con título independizado, libre de cargas y gravámenes, y con financiamiento directo sin evaluación crediticia bancaria, lo que evita justamente los dos riesgos más comunes que hemos detallado en esta guía: comprar solo “derechos” sobre un terreno sin individualizar, y depender de servicios o infraestructura que todavía no existen.

    Conclusión

    Elegir el terreno ideal no depende solo de la ubicación o del precio: depende de verificar, con documentos concretos, que el lote tiene título independizado, está libre de cargas, cuenta con servicios básicos reales y se encuentra en una zona con crecimiento sostenido. Tómate el tiempo de revisar la partida registral en SUNARP, solicitar el certificado de parámetros urbanísticos vigente y desconfiar de cualquier oferta que solo entregue “derechos” o “posesión” en lugar de propiedad inscrita. Una inversión bien evaluada hoy es la que te evita años de trámites, conflictos legales o pérdidas económicas mañana. En IPUSAC, cada uno de nuestros proyectos —ASIA 109, ASIA 99, NEPTUNO y WAKAMA169— está pensado para que puedas invertir con la tranquilidad de que estos criterios ya están cubiertos desde el primer día.

  • Valorización Inmobiliaria: ¿Qué Esperar en 2024?

    Valorización Inmobiliaria: ¿Qué Esperar en 2024?

    Panorama del Mercado Inmobiliario 2024

    El mercado inmobiliario en el sur de Lima continúa mostrando un crecimiento sostenido, especialmente en zonas como Asia y Cañete. Las proyecciones para 2024 son muy positivas.

    Tendencias Principales

    Las principales tendencias incluyen un aumento en la demanda de terrenos para uso residencial y recreacional, así como un crecimiento en el desarrollo de condominios.

    Proyecciones de Valorización

    Se espera que los terrenos en el sur de Lima continúen valorizándose a un ritmo constante, con proyecciones de crecimiento del 8% al 12% anual en las zonas más estratégicas.

  • Financiamiento Sin Intereses: Todo lo que Necesitas Saber

    Financiamiento Sin Intereses: Todo lo que Necesitas Saber

    El verdadero costo de “sin intereses”: lo que ahorras en números, no solo en promesas

    En el sector inmobiliario peruano es común escuchar la frase “financiamiento sin intereses” como un simple gancho comercial. Pero pocas veces alguien se sienta a hacer la cuenta real: ¿cuánto dinero efectivamente te ahorras al pagar un lote en cuotas sin intereses adicionales, comparado con pedir un crédito bancario para comprar ese mismo terreno? En IPUSAC este no es un detalle menor: es la diferencia entre pagar exactamente el precio pactado por tu lote en Asia o Cañete, o terminar pagando miles de dólares adicionales por el simple hecho de haber financiado la compra a través de un banco. En este artículo vamos a hacer ese cálculo con números reales, tasas de mercado verificadas y los tres ejemplos de financiamiento vigentes de IPUSAC: ASIA 109, ASIA 99 y WAKAMA169.

    Qué significa exactamente “sin intereses” en un financiamiento directo de vendedor

    Cuando IPUSAC ofrece financiamiento directo sin intereses, el mecanismo es distinto al de un préstamo bancario, y esa diferencia es la que genera el ahorro. En un financiamiento directo de vendedor, el precio total del lote queda fijado desde el primer día: si un terreno cuesta US$ 60,000, ese es el monto total que vas a pagar entre la cuota inicial y todas las cuotas mensuales, sin importar si te tomas 12, 24 o 36 meses en cancelarlo. El precio no cambia por el simple hecho de pagar en partes.

    Un crédito bancario funciona de manera estructuralmente distinta. Cuando un banco te presta dinero, no te cobra un precio fijo por adelantado: te cobra una tasa de interés sobre el saldo que aún le debes, mes a mes, durante todo el plazo del préstamo. Ese interés se calcula sobre el saldo pendiente y, si no lo pagas puntualmente, se puede capitalizar (es decir, se suma al capital y en el siguiente periodo generas interés sobre ese interés ya acumulado). Es el llamado interés compuesto, y es exactamente el mecanismo que hace que un préstamo termine costando bastante más que el monto que originalmente pediste prestado.

    En términos simples: en IPUSAC, tu deuda no “crece” mes a mes por estar pendiente de pago; en un banco, sí. Esa es la raíz matemática de todo el ahorro que vamos a cuantificar a continuación.

    Las tasas reales del mercado bancario peruano en 2026

    Para hacer una comparación honesta, no basta con decir “los bancos cobran intereses altos”: hay que citar cifras verificables. Según datos actualizados del sistema financiero peruano a 2026, estas son las referencias que existen hoy:

    • Créditos hipotecarios tradicionales (para compra de vivienda construida, con garantía hipotecaria formal): la TEA mínima referencial ronda entre 7.24% y 8.12% anual según el banco (Scotiabank, Interbank, BBVA, BCP y BanBif), con un promedio del sistema cercano a 7.8% anual. Esta es la tasa “más barata” que ofrece la banca peruana, reservada normalmente para perfiles con excelente historial crediticio y para inmuebles ya construidos en zonas urbanas consolidadas.
    • Créditos específicamente para compra de terreno o lote (que es el producto comparable a lo que ofrece IPUSAC): en la práctica bancaria, muchos lotes —sobre todo los que están en preventa, en habilitación urbana en proceso, o fuera de zonas urbanas consolidadas— no califican para la tasa hipotecaria más baja y terminan procesándose como créditos de consumo o “préstamos efectivo”. Ahí la TCEA (Tasa de Costo Efectivo Anual, que ya incluye seguros y comisiones) sube de forma considerable: el rango documentado en el mercado va de aproximadamente 25% a 80% anual, dependiendo del perfil del cliente, el monto y la entidad. Existen incluso ejemplos publicados de créditos efectivo con TCEA máxima referencial cercana a 42% anual para montos y plazos similares a los que maneja un comprador de lote.

    Como referencia de este artículo usamos, de forma explícita, dos escenarios: uno optimista con la tasa hipotecaria más baja del mercado (7.8% anual), aplicable solo si el lote calificara para ese producto específico; y otro realista con una TCEA de consumo de 30% anual, que es un punto intermedio conservador dentro del rango de 25%-80% que reportan los comparadores financieros para préstamos personales y créditos de terreno en 2026. Si tu perfil crediticio no es óptimo, la tasa real que te ofrecerían podría ser incluso más alta que 30%; si es excelente, podría acercarse más al escenario hipotecario. Lo importante es que en ningún caso realista un crédito bancario para un lote como los de IPUSAC baja de manera consistente por debajo del rango de 7% a 8% anual, y ese es precisamente el “piso” que usamos para no exagerar la comparación.

    La fórmula detrás del cálculo (para que puedas verificarlo tú mismo)

    No pedimos que nos creas la cifra final sin mostrar el razonamiento. La fórmula estándar para calcular la cuota mensual de un préstamo con interés compuesto sobre saldos (el sistema que usan los bancos, llamado “cuota fija” o sistema francés) es:

    Cuota = P × [ i × (1 + i)^n ] / [ (1 + i)^n − 1 ]

    Donde P es el monto del préstamo (el saldo a financiar después de la inicial), i es la tasa de interés mensual (la TCEA anual dividida entre 12), y n es el número de cuotas o meses del plazo. El total pagado al banco resulta de multiplicar esa cuota por el número de meses; la diferencia entre ese total y el monto originalmente financiado es el costo real del crédito, es decir, el dinero que “se va” únicamente en intereses y no en pagar el lote.

    En un financiamiento directo sin intereses como el de IPUSAC, el cálculo es mucho más simple porque no hay tasa que aplicar: Cuota = (Precio total − Inicial) / Número de meses. El saldo no genera ningún cargo adicional por el paso del tiempo.

    Comparación 1: ASIA 109 (US$ 60,000, plazo de 36 meses)

    ASIA 109 tiene un precio de lista de US$ 60,000 con una cuota inicial del 20% (US$ 12,000) y un plazo máximo de financiamiento de 3 años. Eso deja un saldo a financiar de US$ 48,000.

    • Con IPUSAC (sin intereses): US$ 48,000 ÷ 36 meses = US$ 1,333 de cuota mensual. Al terminar de pagar, el comprador ha desembolsado en total exactamente US$ 60,000: el precio pactado desde el día uno, ni un dólar más.
    • Con un crédito bancario a la tasa hipotecaria más baja del mercado (7.8% anual), en el escenario más favorable posible: la cuota mensual sube a aproximadamente US$ 1,500, y el total pagado en 36 cuotas asciende a cerca de US$ 53,990. Eso representa un sobrecosto de aproximadamente US$ 5,990 solo por intereses, incluso en el escenario bancario más barato disponible en el mercado.
    • Con un crédito de consumo/terreno a una TCEA de 30% anual, un escenario más realista para este tipo de producto: la cuota mensual sube a cerca de US$ 2,038, y el total pagado en 36 meses llega a aproximadamente US$ 73,356. El sobrecosto por intereses ronda los US$ 25,356, es decir, más del 50% del precio original del terreno se iría solo en el costo financiero del banco.

    Dicho de otro modo: financiar ASIA 109 con un banco en un escenario de mercado realista puede significar terminar pagando el equivalente a comprar casi medio lote adicional únicamente en intereses.

    Comparación 2: ASIA 99 (US$ 22,000, plazo de 12 meses)

    ASIA 99 tiene un precio de US$ 22,000 con inicial del 20% (US$ 4,400) y un plazo máximo de 12 meses, el más corto de los tres proyectos. Esto deja un saldo a financiar de US$ 17,600.

    • Con IPUSAC (sin intereses): US$ 17,600 ÷ 12 meses = US$ 1,467 de cuota mensual, con un total pagado de US$ 22,000, igual al precio de lista.
    • Con un crédito de consumo a 30% de TCEA anual: la cuota sube a aproximadamente US$ 1,716 mensuales, y el total pagado en el año llega a cerca de US$ 20,589. El sobrecosto ronda los US$ 2,989.

    Este ejemplo es útil porque muestra algo importante: incluso en plazos cortos de un año, el interés compuesto se nota. Aunque el efecto es proporcionalmente menor que en un plazo de 3 años (porque hay menos tiempo para que el interés se acumule), el comprador que financia con banco igual termina pagando cerca de 3,000 dólares adicionales por un terreno de 22,000, es decir, más del 13% extra solo por el costo del crédito.

    Comparación 3: WAKAMA169 (US$ 25,000, plazo de 36 meses)

    WAKAMA169 tiene un precio de lista de US$ 25,000 (o US$ 21,000 en preventa al contado) con inicial del 15% (US$ 3,750 sobre el precio de lista) y hasta 36 meses de plazo. El saldo a financiar sobre el precio de lista es de US$ 21,250.

    • Con IPUSAC (sin intereses): US$ 21,250 ÷ 36 meses = US$ 590 de cuota mensual en el escenario de plazo máximo, con un total pagado igual al precio pactado, US$ 25,000.
    • Con un crédito bancario a 7.8% anual (mejor escenario posible): la cuota sube a cerca de US$ 664 mensuales, con un total pagado de aproximadamente US$ 23,902 sobre el saldo financiado, es decir, un sobrecosto de alrededor de US$ 2,652.
    • Con un crédito de consumo a 30% de TCEA anual: la cuota mensual sube a cerca de US$ 902, y el total pagado en 36 meses llega a aproximadamente US$ 32,475 sobre ese mismo saldo. El sobrecosto ronda los US$ 11,225, más de la mitad del saldo originalmente financiado.

    Nota sobre las cuotas “desde” publicadas

    Es importante ser transparentes: las cuotas mínimas “desde” que IPUSAC publica para cada proyecto (por ejemplo, US$ 1,833 para ASIA 99 o US$ 380 para WAKAMA169) pueden variar según el plan de pagos específico que elijas, la cuota inicial exacta que aportes y otros factores del plan comercial vigente. Los cálculos de este artículo usan el monto financiado y el plazo máximo publicado para construir un ejemplo simple, replicable y matemáticamente transparente, no necesariamente el plan de pago exacto de cada comprador. Te recomendamos siempre validar la cuota final con el área comercial de IPUSAC para tu caso particular, y usar este artículo como una herramienta para entender el orden de magnitud del ahorro, no como una cotización.

    Por qué la brecha se agranda mientras más largo es el plazo

    Un patrón se repite en los tres ejemplos: el sobrecosto de un crédito bancario no crece de forma proporcional al tiempo, crece de forma acelerada. Esto ocurre porque cada mes que no pagas el saldo completo, el banco te cobra interés sobre un saldo que —aunque va bajando— sigue generando cargos sobre sí mismo mes tras mes. A mayor plazo, más meses de interés compuesto se acumulan, y el efecto se multiplica, no se suma linealmente.

    Por eso en ASIA 109, con un plazo de 36 meses, el sobrecosto porcentual frente al monto financiado (llegando hasta 53% adicional en el escenario de 30% de TCEA) es proporcionalmente mayor que en ASIA 99, con solo 12 meses de plazo (17% adicional aproximadamente). La conclusión práctica es que cuanto más largo sea el plazo de un crédito bancario, mayor es la ventaja relativa de un financiamiento directo sin intereses, porque hay más tiempo para que el interés compuesto haga su trabajo en contra del comprador.

    Los costos ocultos del crédito bancario que no se ven en la tasa

    La comparación anterior ya es reveladora usando solo la tasa de interés, pero un crédito bancario formal casi siempre trae costos adicionales que se suman por fuera de la cuota y que un financiamiento directo de vendedor, como el de IPUSAC, simplemente no exige:

    • Seguro de desgravamen: es obligatorio en créditos hipotecarios en Perú y cubre el saldo pendiente en caso de fallecimiento o invalidez del titular. Se calcula sobre el saldo deudor cada mes, con tasas que según el banco van de aproximadamente 0.01% a 0.052% mensual del saldo. No es un monto enorme mes a mes, pero se paga durante todo el plazo del crédito y se suma al costo total.
    • Seguro contra todo riesgo del inmueble: exigido por el banco para proteger la garantía hipotecaria, cubre daños físicos al inmueble (incendio, sismo, etc.). Es un costo anual adicional que el comprador debe asumir mientras dure el crédito, y que no aplica de la misma forma en un terreno sin construcción, pero si el crédito involucra la propiedad como garantía, el banco puede exigir coberturas equivalentes.
    • Comisiones de evaluación y desembolso: los bancos cobran por evaluar tu capacidad de pago, tu historial crediticio y por el proceso de desembolso del crédito. Estas comisiones varían por entidad y no siempre se muestran de forma clara en la publicidad de la tasa de interés.
    • Portes y gastos administrativos: cargos periódicos por el mantenimiento y administración de la cuenta o del crédito, que se suman durante todo el plazo del financiamiento.
    • Gastos notariales y registrales del crédito: más allá de los gastos notariales propios de cualquier compraventa de inmueble (que sí existen también con IPUSAC), un crédito hipotecario formal añade gastos de inscripción de la garantía hipotecaria a favor del banco, que se liberan recién cuando terminas de pagar toda la deuda.

    Todos estos conceptos están recogidos precisamente en la TCEA que usamos en los ejemplos anteriores (a diferencia de la TEA, que solo refleja el interés puro, la TCEA sí incorpora seguros y comisiones), así que los sobrecostos que calculamos arriba ya los reflejan de forma agregada. Pero vale la pena nombrarlos uno por uno para que quede claro qué es exactamente lo que “sin intereses” te evita: no solo evitas el interés compuesto, evitas toda esta capa adicional de seguros y comisiones asociada a un crédito formal.

    Lo que este artículo no es: una promesa de inversión

    Es importante ser honestos sobre los límites de esta comparación. Este análisis muestra cuánto dinero te ahorras en el costo de financiamiento al comprar un lote con pagos sin intereses en vez de con un crédito bancario tradicional. No es una promesa de rentabilidad ni una proyección de cuánto se valorizará tu terreno con el tiempo. Tampoco significa que endeudarse con un banco sea siempre una mala decisión financiera en términos generales: hay compradores para quienes tiene sentido usar apalancamiento bancario si el costo de oportunidad de tener su capital invertido en otro lugar (un negocio, otro activo, un fondo) rinde más que la tasa que pagarían al banco.

    Lo que sí es válido afirmar, con la evidencia numérica presentada, es lo siguiente: si tu alternativa real para comprar un lote es pagar en cuotas, comparar el costo total de un plan sin intereses frente al costo total de un crédito bancario es un ejercicio que casi siempre favorece al primero en términos de cuánto dinero total sale de tu bolsillo, porque el mecanismo de interés compuesto bancario, sumado a seguros y comisiones, agrega miles de dólares que no tienen contraparte en un esquema de precio fijo.

    Antes de decidir, evalúa también tu propio costo de oportunidad: si el dinero que usarías para pagar una cuota más alta y sin intereses podría generarte un retorno mayor invertido en otro lado, ese es un cálculo adicional y personal que va más allá del alcance de este artículo. Lo que aquí queda demostrado, con fórmulas y cifras verificables, es cuánto cuesta —en términos puramente financieros— la opción de pagar con intereses frente a la opción de pagar sin ellos.

    Resumen: cuánto puedes ahorrar según el proyecto

    • ASIA 109 (US$ 60,000, 36 meses): ahorro estimado frente a un crédito bancario de entre US$ 5,990 (mejor tasa hipotecaria del mercado) y US$ 25,356 (tasa de consumo típica para terrenos).
    • ASIA 99 (US$ 22,000, 12 meses): ahorro estimado de aproximadamente US$ 2,989 frente a un crédito de consumo típico.
    • WAKAMA169 (US$ 25,000, 36 meses): ahorro estimado de entre US$ 2,652 y US$ 11,225 según la tasa bancaria de referencia.

    En los tres casos, el patrón es el mismo: pagar en cuotas sin intereses adicionales al precio fijado por IPUSAC significa que el comprador paga exactamente el precio del lote, ni un dólar más por el simple hecho de financiar en el tiempo. Esa certeza, sumada al ahorro cuantificable frente a las tasas reales del sistema financiero peruano en 2026, es la razón por la que este esquema de financiamiento directo resulta, en términos puramente matemáticos, más económico que la alternativa bancaria tradicional para la compra de un terreno.